中小融资担保企业如何降本提质增效 非融资担保服务的路径与实践
随着经济下行压力加大和金融监管趋严,中小融资担保企业面临代偿率上升、银担合作门槛提高、传统盈利空间收窄等多重挑战。单纯依赖融资担保业务已难以维持可持续发展。在此背景下,大力拓展非融资担保服务,成为中小担保机构降本、提质、增效的重要战略选择。
一、非融资担保服务的核心价值
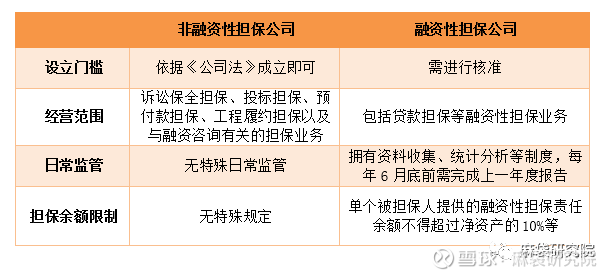
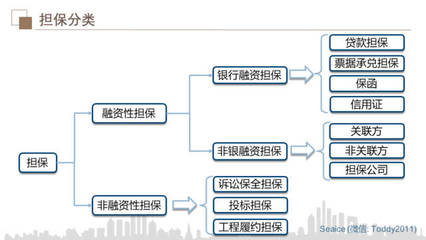
非融资担保是指不涉及直接资金借贷的担保业务,主要包括:履约担保、投标担保、预付款担保、诉讼保全担保、工程维修担保、关税担保等。与融资担保相比,其优势在于:
- 不占用银行授信额度,不直接承担信贷风险;
- 单笔金额小、期限短、周转快;
- 收费标准灵活,市场接受度逐渐提高;
- 与实体经济交易场景紧密结合,风险相对可控。
对于中小担保企业而言,非融资担保不仅是收入补充,更是优化业务结构、分散风险、提升资本效率的关键抓手。
二、降本:轻资产运营与流程再造
中小担保企业成本高主要来自人力、风控和渠道维护。在非融资担保领域,可以通过以下方式降低运营成本:
- 产品标准化:针对投标保函、履约保函等高频业务,设计固定额度、固定期限的标准化产品,减少逐笔尽调成本。
- 线上化作业:引入电子保函系统,实现申请、审核、出函、对账全流程线上化,减少人工干预和纸质单据成本。
- 银担系统直连:与银行或第三方平台对接,实现保函信息实时交互,降低沟通与操作成本。
- 聚焦区域与行业:深耕本地工程、贸易、物流等场景,形成规模效应,降低获客与风控的边际成本。
以某省级担保公司为例,其将投标保函业务全面线上化后,单笔业务运营成本下降约60%,出函时间从2天缩短至2小时。
三、提质:风控模型与客户体验双提升
非融资担保的风险特征与融资担保不同,主要取决于基础交易的真实性和履约能力。提升质量需从两方面入手:
(一)建立差异化风控体系
- 场景化准入:针对工程履约、诉讼保全等不同场景,设定差异化的准入门槛和反担保措施。
- 数据化评估:利用工商、司法、税务、招投标等公开数据,建立客户履约能力评分模型。
- 反担保创新:接受保证金、不动产抵押、第三方连带责任等多种反担保方式,但避免过度依赖不动产。
- 动态监控:对在保项目进行履约进度跟踪,对异常信号及时预警。
(二)优化客户体验
- 简化申请材料:推行“一表通”“告知承诺制”,减少重复提交。
- 明确收费标准:公开透明,杜绝隐性费用。
- 建立快速响应机制:小额保函“见索即赔”或“T+0”出函。
- 提供增值服务:如合同文本审查、履约咨询、纠纷调解等,增强客户粘性。
四、增效:多元收入与资本循环
非融资担保服务可帮助中小担保企业实现三重增效:
- 收入结构优化:非融资担保费率一般为0.5%-3%,虽然单笔收入低,但周转快、规模大。以投标保函为例,若年出函5000笔,平均保费500元,可产生250万元收入,且几乎不占用资本金。
- 资本周转率提升:非融资担保期限通常为1-12个月,远短于融资担保的1-3年,同样资本金可支撑更多业务量,提高净资产收益率。
- 客户转化与协同:非融资担保客户中,有一部分可转化为融资担保客户,或带来其他中间业务收入。反之,融资担保客户也有非融资担保需求,形成业务闭环。
五、挑战与应对
拓展非融资担保服务并非没有障碍。常见挑战包括:市场认知不足、银行不认可、内部团队能力欠缺、科技投入不足等。
应对策略:
- 加强市场教育,联合行业协会、商会推广电子保函;
- 主动与银行、交易平台、公共资源交易中心合作,争取保函接受度;
- 培养复合型人才,既懂担保业务又懂工程、法律、科技;
- 采用SaaS模式或与金融科技公司合作,降低系统建设成本;
- 建立非融资担保业务独立核算与考核机制,避免与融资担保混同。
六、
对于中小融资担保企业而言,非融资担保服务不是“副业”,而是实现降本提质增效的战略性业务。通过标准化、线上化、场景化、数据化,担保机构可以在不显著增加资本占用和风险敞口的前提下,拓展收入来源、提升运营效率、增强客户粘性。谁能在非融资担保领域率先形成规模化、专业化能力,谁就能在激烈竞争中赢得先机。
如若转载,请注明出处:http://www.xataixin.com/product/53.html
更新时间:2026-10-07 14:52:35