融担新规剑指助贷,非融资担保服务迎来变局?未来影响几何
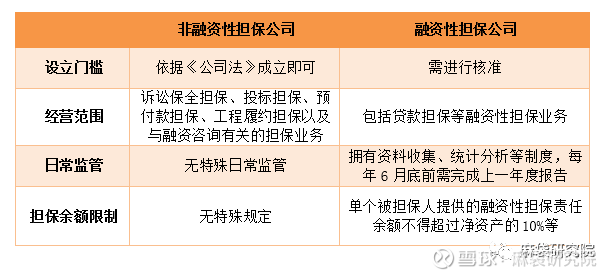
监管部门针对融资担保公司(下称“融担公司”)出台了一项重要新规,明确提出融资担保公司不得从事“非融资担保服务”,同时不得为无业务资质的助贷机构提供增信服务。这一规定被业内称为“融担新规”,直指近年来快速发展的助贷与融担合作模式。新规之下,助贷行业将面临怎样的调整?非融资担保服务为何被叫停?未来影响几何?
一、新规核心:收紧融担与助贷的“非融资”业务边界
所谓融资担保,主要指为借款人的债务融资提供担保,当借款人无法履约时,由担保人代为偿付。而“非融资担保服务”则通常指履约担保、诉讼保全担保、财产保全担保等不直接涉及资金借贷的担保业务。部分融担公司通过这类业务为助贷平台提供变相增信,绕开了融资担保的10倍杠杆限制与监管指标。
此次新规明确指出,融资担保公司不得从事非融资担保服务,也不得为无放贷业务资质的机构提供与融资担保相关的服务。这意味着融担公司与助贷机构之间那条长期存在的“曲线合作”路径被正式切断。
二、为何拿“非融资担保”开刀?
1. 助贷增信的灰色地带
过去几年,大量助贷平台通过引入融担公司进行“兜底代偿”,提升资产在资金方眼中的安全性。但部分融担公司并不直接做融资担保,而是以“非融资担保服务”之名,实际上为助贷资产做信用背书。这种模式既推高了杠杆风险,也模糊了监管边界。
2. 风险隐藏与逆周期隐患
非融资担保服务不纳入融资担保的监管报表,导致监管部门难以准确掌握行业真实杠杆水平。一旦助贷资产出现大面积违约,融担公司的代偿压力将集中爆发,甚至引发系统性风险。
3. 消费者权益保护缺位
部分融担公司在非融资担保业务中收费不透明、代偿不及时,甚至出现“名为担保,实为高息”的现象,推高了借款人综合融资成本。
三、助贷行业:短期阵痛,中长期分化
新规对助贷行业的影响可从三个层面分析:
| 影响维度 | 短期影响(0-6个月) | 中长期影响(1-3年) |
| --- | --- | --- |
| 资产端 | 部分依赖融担增信的助贷产品下架或调整,资产供应量短期下滑 | 助贷平台加速分化:头部机构转向与持牌金融机构直接合作,中小平台退出 |
| 资金端 | 银行、信托等资金方收紧对助贷资产的准入,风险溢价上升 | 资金方更倾向于自建风控、自主贷后管理,助贷角色回归“引流+辅助” |
| 定价端 | 融担费用隐性化空间被压缩,部分产品综合成本先降后稳 | 利率定价更透明,但短期部分借款人可能面临额度收缩 |
对外经济贸易大学金融学教授李铭认为:“新规的本质是要求助贷回归‘信息中介’定位,不允许融担公司为无资质机构做信用兜底。长期看有利于厘清风险责任,但短期内会对依赖融担兜底的助贷模式形成较大冲击。”
四、非融资担保服务:从“万能牌照”到受限业务
在不少融担公司眼里,非融资担保服务曾是一块“万能牌照”——既可以做诉讼保全担保,又可以切助贷资产,还能绕开融资担保的杠杆限制。新规之后,这类业务被明确禁止,融担公司需要重新思考业务定位:
- 专注融资担保主业:回归为持牌放贷机构提供融资担保服务,走“少而精”路线。
- 加强银担合作:与银行、消费金融公司等持牌机构建立 “总对总” 合作,提升风险识别能力。
- 善用金融科技:有能力的融担公司可输出风控技术,但不得变相提供增信。
中国融资担保业协会相关人士表示,“非融资担保服务”并非一律禁止部分业务(如工程履约担保),而是严禁止利用此类牌照从事为助贷增信的灰色交易。未来监管将更强调穿透式监管。
五、未来展望:合规决定生死
融担新规并非孤例,而是金融严监管背景下“功能监管”的又一落子。助贷与融担的合作不会消失,但合作框架将发生根本性变化:
- 责任边界清晰化:助贷平台不再能为风险兜底,融担公司也不能以非融资担保名义变相介入。
- 持牌经营法治化:无放贷资质、无担保资质的平台将被全面清退。
- 风险定价合理化:助贷资产风险由资金方与融担公司按真实角色分担,利率更反映信用风险。
对于市场参与者而言,配合规比拼规模重要。融担公司需尽快梳理存量非融资担保业务,清理违规放大杠杆的行为;助贷平台则应回归科技辅助定位,通过与持牌金融机构建立合规合作关系获取发展空间。
这场以大“表”呈现的监管转型,正在改写助贷与非融资担保的命运。对借款人而言,这意味着债务链条上的“隐藏防线”被撤掉,短期信贷可得性可能下降,但长期看,市场透明度与安全性将稳步提高。合规化之路,正是行业健康发展的起点。
如若转载,请注明出处:http://www.xataixin.com/product/49.html
更新时间:2026-10-03 10:23:06