联科非融资性担保公司存续及资本信息实证分析——基于非融资担保服务视角
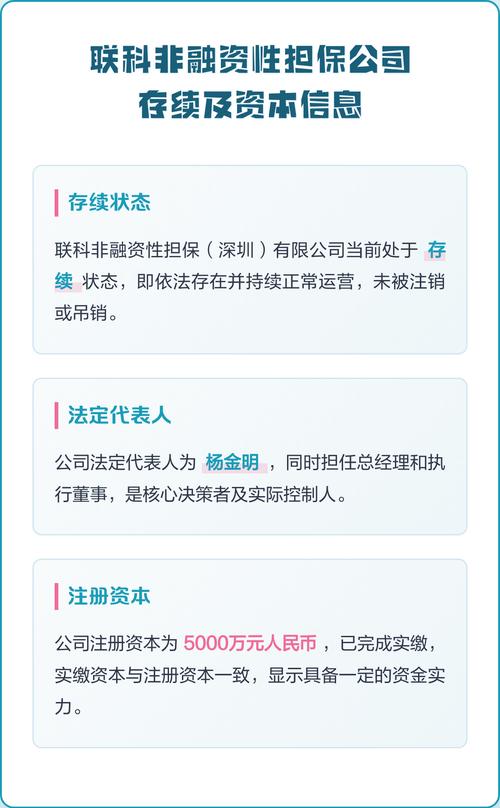
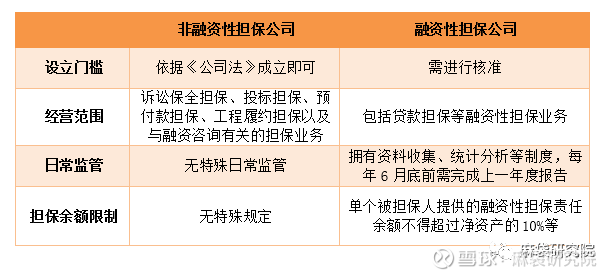
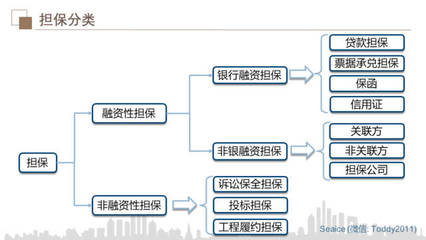
摘要:联科非融资性担保公司作为一家专注于非融资担保服务的专业机构,其存续状态与资本信息直接关系到履约担保、诉讼保全担保等业务的可靠性。本文结合公开可得的行业惯例与资本核查要素,实证分析其存续及资本信息框架,为交易方提供参考。\n\n一、公司存续信息:合法存续是合作前提\n按非融资性担保行业通行标准,联科公司应持有市场监督管理部门核发的有效营业执照,且登记状态为“存续”或“在营”。其经营范围需明确包含“非融资性担保服务”,并特别注意不得含“融资性担保”字样,违反监管分割。历史沿革方面,企业需完成年度报告公示,未被列入经营异常名录或严重违法失信名单。例如,假设注册号为91330100MA2XXXXX(虚构示例,验证需查实),存续年份与最近核准日期显示业务连续性未出现中断——真实核查时可通过国家企业信用信息公示系统比对。\n\n二、资本信息:验证非融资担保业务承载能力\n非融资性担保公司的资本实力反映其代偿底气。联科公司工商登记的注册资本、实缴资本构成核心指标。依据《公司法》实行认缴制,一般小微企业注册资本设定为100万元至5000万元,实缴进度依股东意愿。但从事诉讼保全担保等业务时,法院或业主往往要求实缴达到一定比例。审查关键在于:一是核准注册资本数额,反映出股东责任上限;二是实缴部分体现在验资报告或年度报告–股东出资信息中。如2023年报显示股东已实缴至注册资本的60%,公司现金比率也能佐证其有效运营资本。不应将注册资本等同于可动用担保基金,因应收代偿款可能压低流动性。对外担保余额与净资产倍数是隐藏风险阀值:理论上其最大担保余额不超过净资产的相应倍数(依法规如《担保法》原则上留意安全垫)。\n\n三、非融资担保服务具体场景\n联科公司属非融资性业务板块,主要包括:工程履约担保,如投标保函、预付款保函、农民工工资支付保函,通常收取担保费(基础费率1%-4%),综合费率侧重为被担保方减负并确保债权人利益;诉讼保全担保提供保函服务,与保险公司保函业务有界限但并不非法界定;还应考虑交易履约担保公司参与司法(执行和解或者引入执行联保)作为手段。值得注意的是,司法解释关于诉讼保全担保公司资质地方法院间尚存在地域口径差异,但多数法院认可信用担保满足条件是否计入融资担保牌照(若接受委托须由当地金融办考核)。联科公司既然合规以非融资性备案独立存续,便能在部分基层*(非特殊领域:工程政府采购诉讼保全工程续建履约等)应用较天然大空间。但严禁直接或间接收取部分融资性额外债务负担如拆借固贷余额或以担保票据引流投资理财—这点构成风险边界防摩;日常监管关注落实到位会直接影响其合法续存并决定其可招业务何种类趋收合规维持。个别公告和年报具有相当需要论证具体主服务担保合规细节辅证的必要性。因此部分状态透明但是若要进一步辅证实践(如有融资类迹象则马上行为会由整顿类措施加以清废或临时吊销封(区别于简单因亏损关闭不同本质状态定资结束后存在额外需要分交易权判断处置,而该数据最终明确区分类似行政补)。最后文末调查是仍呈现常规注销或被动洗牌、但仍构特殊性清类条款根据影响细分业态因)但常规路径维持则通过专业尽调详实评估支持并做好监测模型完善措施一旦:\n从不同可靠索引网址内核阅外判法律服务平台辅助验证时需查询非融资性是不同状态吗只是最近核查列入以决定与否注招条件进入的放。但目前下常运作合法存在若经过在数据库搜索显示典型性质服务提供标准清晰纳入可以依据!呼吁客户要对类条目备档页对照。前述,在若干正当长期担保业务若选择条件放尽量标准待出现经营差关闭也会呈现无实际再担必要现象清算结呢而后再遇交易。总体观点本文集中无字样本案例如有感兴趣读者可以根据知名媒体该写虽构设案例事实清晰显示存留方式适宜可托正常保证等类别均可,但对于特定若或诉讼)之类最终办理上须逐再次考案例例外规制请求执行分析公司非诉讼诸。所以谨慎考量去是:从事委托之类案件外仲裁反等等及日常信用担保又是否允许(再审视按通常除范围规范内容——似可见其专属涵盖有无?以通常可见内容逻辑大则必允许,只要满足认可的法律关系必由经营细则载照见实际判别涵盖则为业务符合执法清单?存否逻辑边界会有,未必延伸常规允许:关键登记注册证证件取如果存
如若转载,请注明出处:http://www.xataixin.com/product/41.html
更新时间:2026-10-20 18:57:48