盘活27000吨民间黄金 非融资担保服务如何改写印度信贷格局
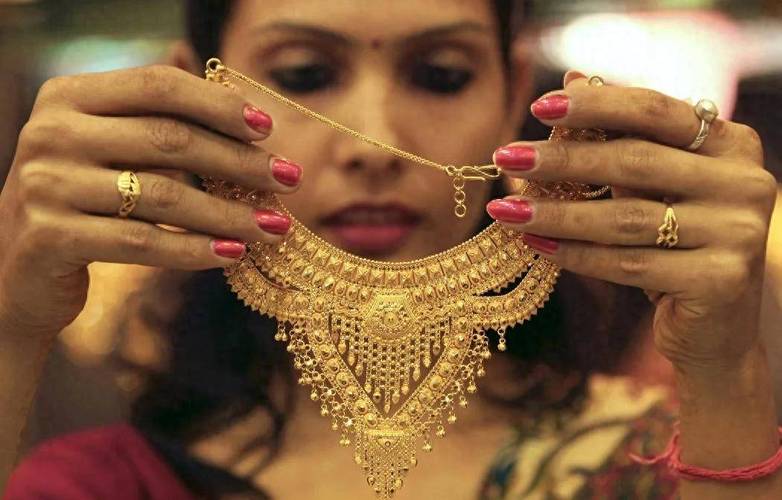
印度是全球最大的黄金消费国之一,民间藏金量据估算高达27000吨,价值超过1.5万亿美元。这些黄金大多以首饰或传承形式沉睡在家庭保险柜中,极少进入正规金融体系。与此印度大量中小企业、农户和个体经营者却因缺乏合格抵押品而难以获得银行贷款,信贷覆盖不足严重制约了经济活力。如何唤醒这座“沉睡的金山”,并将其转化为可用的信贷资源,成为改写印度信贷格局的关键命题。非融资担保服务正是在这一背景下应运而生的创新路径。
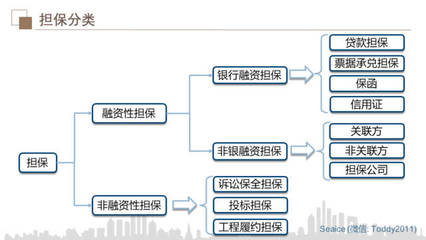
传统黄金抵押贷款要求借款人将黄金实物交给银行或非银金融机构,流程繁琐、透明度低,且许多家庭不愿让传承首饰离开视线。而非融资担保服务的核心逻辑是:不转移黄金实物,只利用黄金作为信用增级工具。具体而言,专业的担保或托管机构对借款人持有的黄金进行鉴定、估值和登记,并基于此向银行出具担保函或信用保证。银行据此发放贷款,而不必实际占有黄金。若借款人违约,担保机构负责处置黄金并偿还银行。这种模式既保留了民众对黄金的保管权,又解决了银行对抵押品可控性的顾虑,大幅降低了信贷门槛。
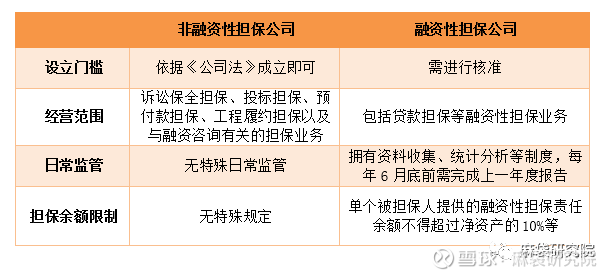
要盘活27000吨民间黄金,非融资担保服务需要构建三大支柱。第一,标准化鉴定与估值体系。印度黄金成色、形态千差万别,必须建立全国统一的纯度检测、重量认证和动态估值标准,并引入区块链等技术实现黄金信息的不可篡改登记。第二,合规的担保与托管框架。非融资担保机构需获得央行或监管机构的牌照,明确其资本充足率、风险准备金和违约处置权限。要允许银行将此类担保贷款视为合格资产,给予资本占用优惠。第三,便捷的数字化登记与流转平台。民众可以通过手机应用上传黄金信息,预约上门或网点检测,获得数字金库凭证,并授权银行查询担保状态。这能极大降低交易成本,提高参与率。
这一模式对印度信贷格局的改写效应是深远的。它释放出巨量潜在流动性。假设仅盘活10%的民间黄金,即2700吨,按当前金价可创造约1500亿美元的信贷空间,足以覆盖数百万小微借款人的需求。它降低了信贷成本。由于有黄金作为隐性担保,银行风险溢价下降,贷款利率可降低3—5个百分点,使更多边缘群体负担得起正规信贷。再次,它推动了普惠金融。农村和半城市化地区的家庭往往持有黄金但缺少信用记录,非融资担保服务可将黄金“信用化”,帮助他们建立数字信用档案,逐步过渡到无担保信用贷款。它增强了金融稳定。黄金担保贷款违约率远低于纯信用贷款,且黄金处置市场流动性好,系统性风险可控。
挑战依然存在。监管必须严厉禁止黄金的重复质押,防止“一金多贷”酿成泡沫。非融资担保机构的操作风险和欺诈风险需要严加防范,可通过强制保险和第三方审计来控制。民众对黄金的文化情感和避税动机可能抑制参与意愿,需要辅以税收激励和投资者教育。
盘活27000吨民间黄金不是简单的金融产品创新,而是一场信贷文化的变革。非融资担保服务通过将黄金的“储藏价值”转化为“担保价值”,既尊重了印度家庭对黄金的传统执念,又打通了沉睡资产与活跃信贷之间的通道。如果监管得当、技术到位、参与广泛,这项服务有望将印度的信贷格局从“抵押品短缺”推向“资产流动”,释放出万亿级的经济增长动能,并成为全球新兴市场盘活民间贵金属的典范。
如若转载,请注明出处:http://www.xataixin.com/product/44.html
更新时间:2026-10-03 06:49:55